Critério de Kelly: Como Calcular o Tamanho Ideal de Cada Aposta
Critério de Kelly: aprenda a calcular o tamanho ideal de cada aposta para maximizar o crescimento da sua banca. Fórmula, variações e implementação prática.
 Available in US
A gestão de banca é frequentemente onde se separam apostadores recreativos de apostadores sérios. Podes ter a melhor análise do mundo, identificar valor consistentemente, e ainda assim destruir a tua banca por apostar demasiado nas alturas erradas. O Critério de Kelly é uma fórmula matemática que resolve este problema de forma elegante, calculando exatamente quanto deves apostar em cada oportunidade para maximizar o crescimento da banca a longo prazo. Este guia explica a matemática por trás do critério, as suas variações práticas, e quando faz sentido utilizá-lo.
A Lógica do Kelly
O Critério de Kelly foi desenvolvido por John L. Kelly Jr. em 1956 enquanto trabalhava nos Bell Labs. Originalmente aplicado a problemas de transmissão de informação, rapidamente foi adoptado por jogadores e investidores que reconheceram a sua aplicabilidade à gestão de capital sob incerteza. A premissa é simples: existe um tamanho de aposta ótimo que maximiza o crescimento geométrico esperado da banca ao longo de múltiplas apostas.
A intuição por trás do Kelly é que apostar demasiado é tão prejudicial quanto apostar de menos. Se apostas uma fracção muito pequena da tua banca em cada oportunidade, o crescimento é lento mesmo com edge significativo. Se apostas demasiado, uma sequência de perdas pode eliminar a banca antes que a vantagem se materialize. O Kelly encontra o equilíbrio que maximiza o crescimento esperado enquanto mantém o risco de ruína em zero, assumindo divisibilidade infinita da banca.
O critério assume que conheces a tua verdadeira probabilidade de sucesso e as odds oferecidas. Com estes dois inputs, calcula a fracção óptima da banca a apostar. Se a probabilidade de ganhar multiplicada pelas odds excede 1, existe valor e o Kelly recomenda uma aposta positiva. Se não excede 1, não existe valor e o Kelly recomenda não apostar. A fórmula não inventa valor onde não existe, apenas optimiza a exploração do valor identificado.
A Fórmula e Cálculo Prático
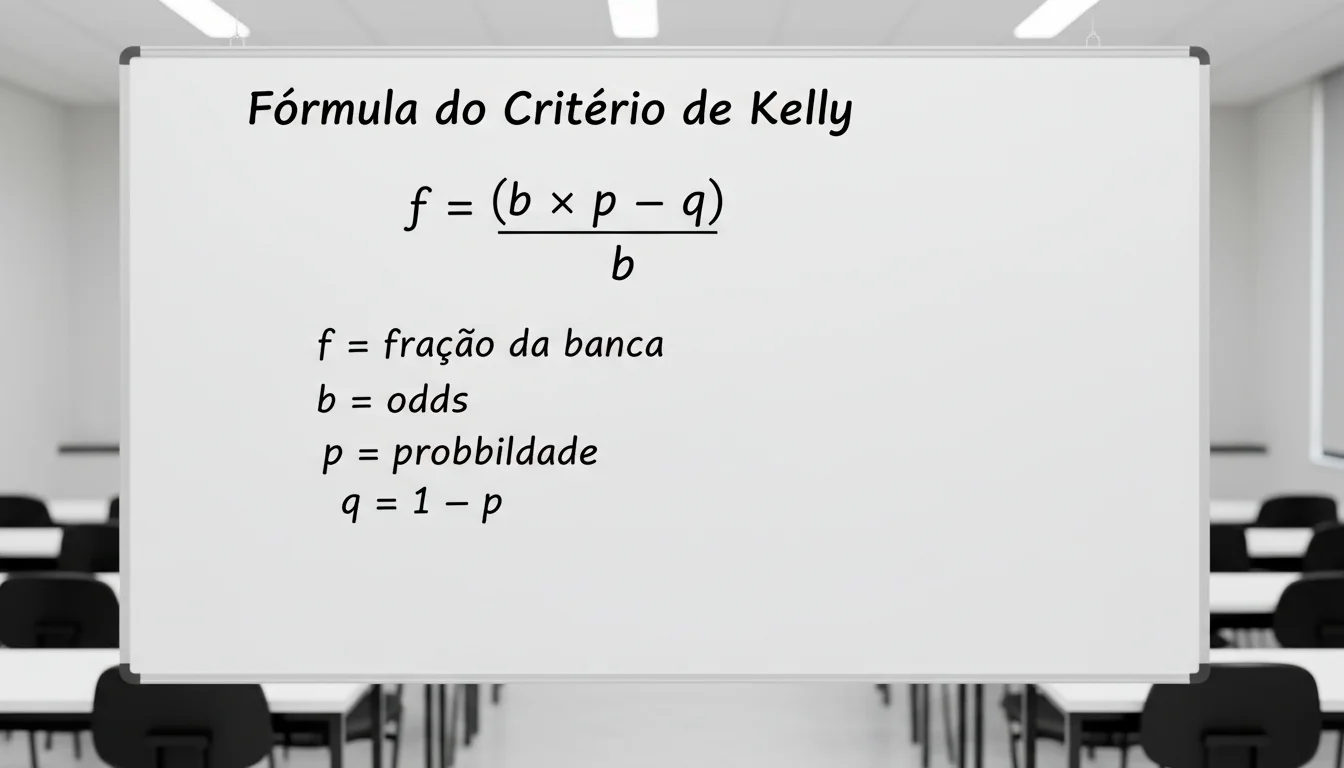
A fórmula clássica do Kelly para apostas com dois resultados é: f = (bp – q) / b, onde f é a fracção da banca a apostar, b são as odds decimais menos 1, p é a probabilidade de sucesso, e q é a probabilidade de fracasso (1 – p). Esta fórmula parece intimidante mas é simples de aplicar com exemplos concretos.
Considera uma aposta com odds de 2.50 onde estimas que a tua probabilidade de sucesso é 45%. Primeiro calculas b = 2.50 – 1 = 1.50. Depois p = 0.45 e q = 0.55. Aplicando a fórmula: f = (1.50 × 0.45 – 0.55) / 1.50 = (0.675 – 0.55) / 1.50 = 0.125 / 1.50 = 0.083 ou 8.3% da banca. O Kelly recomenda apostar 8.3% da tua banca total nesta oportunidade.
Se a tua estimativa de probabilidade fosse diferente, o resultado alterava dramaticamente. Com 40% de probabilidade nas mesmas odds de 2.50, o cálculo seria: f = (1.50 × 0.40 – 0.60) / 1.50 = (0.60 – 0.60) / 1.50 = 0. O Kelly recomenda zero, indicando que não existe valor a estas odds com esta probabilidade. Com 35% de probabilidade, o resultado seria negativo, confirmando que a aposta tem expectativa negativa.
A Limitação Fundamental
O Critério de Kelly assume que conheces a verdadeira probabilidade de sucesso, mas na realidade nunca a conheces com certeza. Estimas probabilidades com base em análise, mas essas estimativas têm erro. Se sobrestimas consistentemente a tua probabilidade de sucesso, o Kelly vai recomendar apostas maiores do que deveria, acelerando perdas em vez de ganhos. Esta sensibilidade ao erro de estimativa é a vulnerabilidade crítica do sistema.
A consequência prática é que usar o Kelly completo é arriscado mesmo para apostadores competentes. Um erro de 5% na estimativa de probabilidade pode transformar uma aposta positiva numa negativa, ou aumentar dramaticamente o tamanho recomendado. A confiança necessária para apostar Kelly completo exige certeza sobre as tuas estimativas que raramente é justificada.
Esta limitação não invalida o Kelly, mas exige modificações práticas. A fórmula continua a fornecer o enquadramento correto para pensar sobre dimensionamento de apostas, mesmo que os valores exactos precisem de ajustamento. Compreender porque o Kelly funciona é mais valioso do que seguir cegamente os números que produz.
Variações Práticas: Fractional Kelly
A resposta mais comum à incerteza nas estimativas é usar uma fracção do Kelly completo. O Half-Kelly, ou Kelly dividido por dois, é popular porque reduz significativamente a variância enquanto sacrifica relativamente pouco crescimento esperado. Matematicamente, apostar metade do Kelly produz 75% do crescimento esperado mas com muito menos volatilidade.
O Quarter-Kelly é ainda mais conservador, apropriado para apostadores que não confiam completamente nas suas estimativas ou que preferem crescimento mais suave. Esta abordagem aceita crescimento mais lento em troca de maior proteção contra erros de estimativa e sequências de perdas. Para iniciantes ou para quem está a testar um novo sistema de análise, o Quarter-Kelly ou menos é prudente.
A escolha entre variações depende da confiança nas tuas estimativas e da tua tolerância à volatilidade. Se tens histórico longo de estimativas precisas, podes usar Kelly mais agressivo. Se estás a começar ou se a tua metodologia é nova, começar conservador e ajustar conforme os resultados é sensato. Não existe resposta universal, cada apostador deve calibrar com base na sua situação específica.
Implementação na Prática
Calcular Kelly para cada aposta manualmente é tedioso mas necessário para implementação séria. Muitos apostadores criam folhas de cálculo que automatizam o processo: introduzem odds e probabilidade estimada, a fórmula calcula o stake recomendado. Esta sistematização reduz erros de cálculo e facilita consistência na aplicação.
A recalculação da banca é outro aspecto prático importante. O Kelly assume que a banca se actualiza após cada aposta, aumentando ou diminuindo conforme os resultados. Na prática, alguns apostadores recalculam diariamente, outros semanalmente. Recalculações mais frequentes são matematicamente mais correctas mas também mais trabalhosas. O equilíbrio depende do volume de apostas.
O registo detalhado é essencial para avaliar se o Kelly está a funcionar. Anota não apenas resultados mas também as probabilidades que estimaste e as que o mercado oferecia. Ao longo do tempo, podes avaliar se as tuas estimativas são calibradas, ou seja, se quando estimas 40% de probabilidade, ganhas aproximadamente 40% das vezes. Se não estão calibradas, precisas de ajustar a metodologia ou a fracção de Kelly que usas.
Quando Não Usar Kelly
O Kelly assume que cada aposta é independente das outras, mas isto nem sempre é verdade nas apostas desportivas. Se fizeres múltiplas apostas no mesmo jogo, ou apostas em eventos correlacionados, o Kelly individual para cada uma sobrestima o dimensionamento correcto. Apostas simultâneas em diferentes jogos são geralmente independentes, mas apostas no mesmo jogo ou torneio podem ter correlação significativa.
Os limites máximos das casas de apostas frequentemente impedem apostar o Kelly completo. Se o Kelly recomenda apostar 500 euros mas a casa limita a 200, estás restringido independentemente da teoria. Esta limitação é mais comum do que parece, especialmente em mercados secundários ou para apostadores com histórico de vitórias que já foram limitados.
A disponibilidade de capital também condiciona a aplicação. O Kelly assume que podes apostar qualquer fracção da tua banca, mas na prática os mínimos de aposta impõem um piso. Se a tua banca é pequena e o Kelly recomenda 2%, o valor absoluto pode estar abaixo do mínimo aceite. Nestes casos, ou não apostas ou aceitas arriscar mais do que o Kelly recomenda.
Críticas e Alternativas
Os críticos do Kelly apontam que o critério optimiza para crescimento a longo prazo muito longo, ignorando preferências de curto prazo e aversão ao risco individual. Matematicamente, o Kelly maximiza utilidade apenas se a função de utilidade for logarítmica, o que pode não corresponder às preferências reais de todos os apostadores. Alguém próximo da reforma pode preferir crescimento mais lento com menor risco em vez de maximização teórica.
A volatilidade do Kelly completo é genuinamente desconfortável para muitos. Simulações mostram que usar Kelly completo pode produzir drawdowns de 50% ou mais antes de recuperar. Poucos apostadores têm estômago para ver metade da banca desaparecer, mesmo que matematicamente a recuperação seja esperada. A psicologia importa tanto quanto a matemática.
Alternativas como o staking flat eliminam a complexidade do cálculo de probabilidades mas sacrificam a optimização teórica. Para apostadores que não confiam nas suas estimativas de probabilidade ou que preferem simplicidade, apostar sempre 1% ou 2% da banca pode ser preferível apesar de ser matematicamente subóptimo. O melhor sistema é o que consegues seguir consistentemente.
O Kelly Como Enquadramento
Mesmo que não sigas o Kelly rigorosamente, a fórmula fornece enquadramento valioso para pensar sobre dimensionamento. O conceito central de que apostas maiores são justificadas quando tens maior vantagem é intuitivo e correcto. Saber que existe uma resposta matemática à pergunta quanto apostar eleva a discussão acima de palpites e intuições.
O Kelly também clarifica o conceito de valor de forma precisa. Se o Kelly recomenda zero ou negativo, não existe valor nas odds oferecidas dada a tua estimativa de probabilidade. Esta disciplina impede apostar por entretenimento ou por palpite quando a análise não suporta. Se não consegues estimar uma probabilidade que justifique aposta positiva no Kelly, talvez não devas apostar de todo.
A calibração das tuas estimativas é o benefício mais duradouro de trabalhar com Kelly. O processo de estimar probabilidades explicitamente, registar essas estimativas, e verificar retrospectivamente se estavam correctas melhora a qualidade das análises ao longo do tempo. Mesmo que acabes por usar staking mais simples, o exercício de pensar em probabilidades precisas em vez de palpites vagos torna-te melhor apostador.
Começar a Usar Kelly
Para quem quer experimentar o Kelly, o caminho prudente é começar muito conservador. Usa Quarter-Kelly ou menos inicialmente, independentemente do que a fórmula completa sugira. Esta abordagem permite testar se as tuas estimativas são calibradas antes de arriscar capital significativo em recomendações mais agressivas.
A construção de uma base de dados de apostas com probabilidades estimadas deve preceder qualquer aumento no agressividade do Kelly. Precisas de pelo menos centenas de apostas para avaliar se as tuas estimativas são calibradas, e mesmo assim com margem de erro significativa. A pressa em usar Kelly completo baseado em poucas apostas bem-sucedidas é um erro comum.
A combinação de Kelly com análise rigorosa e disciplina emocional completa o quadro de apostas sérias. A fórmula não substitui boa análise, apenas optimiza a exploração do valor que a análise identifica. Sem edge real nas estimativas, o Kelly é inútil. Com edge real e Kelly apropriado, o crescimento da banca a longo prazo está matematicamente do teu lado.
Considerações Finais
O Critério de Kelly representa o pico da teoria de gestão de banca, oferecendo uma resposta matematicamente óptima à pergunta de quanto apostar. Na prática, a incerteza sobre probabilidades reais exige modificações conservadoras, tipicamente usando fracções do Kelly completo. Mas mesmo com estas limitações, o enquadramento do Kelly eleva a gestão de banca de arte para ciência.
A adopção do Kelly não garante lucros, apenas optimiza a gestão dado o edge que tens. Se as tuas análises não produzem edge real, nenhuma estratégia de staking te salvará. Se produzem edge, o Kelly ajuda a capitalizá-lo de forma eficiente. Esta distinção é fundamental: o Kelly é uma ferramenta de optimização, não uma fonte de vantagem em si mesma.
Para apostadores sérios dispostos a estimar probabilidades explicitamente e a manter registos detalhados, o Kelly oferece vantagens significativas sobre abordagens intuitivas ou arbitrárias. O investimento inicial em compreender a fórmula e implementá-la sistematicamente paga dividendos a longo prazo, tanto em crescimento de banca quanto em disciplina de análise.
